
قیمت جهانی طلا کاهش یافت؛ اونس به زیر ۴۳۰۰ دلار رسید
قیمت طلای نقدی با کاهش ۰.۳ درصدی به ۴۲۸۱.۹۳ دلار در هر اونس رسید. افزایش قیمت نفت، صعود بازده اوراق خزانهداری و انتظارات برای افزایش نرخ بهره، فشار بر طلا را حفظ کرده است.
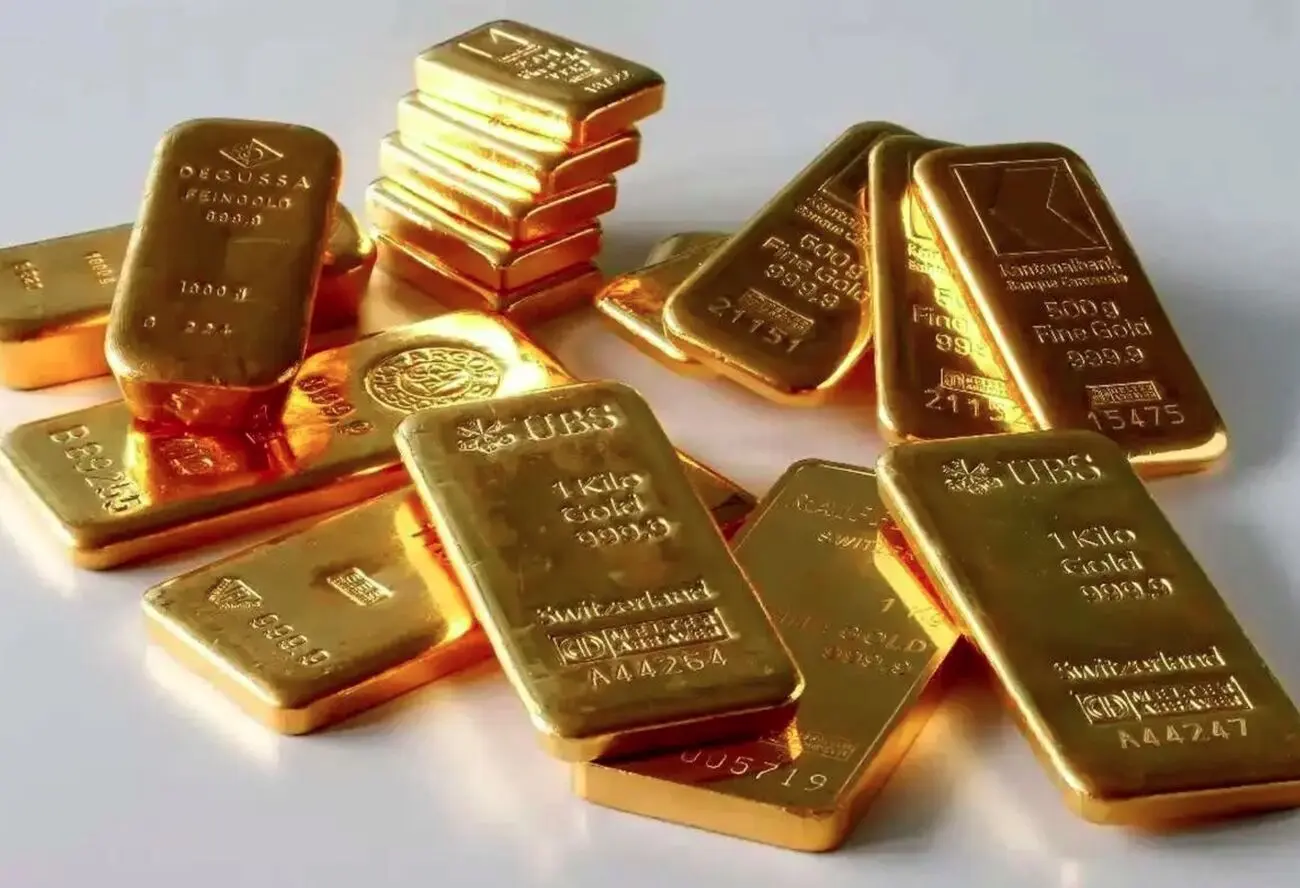
بازار جهانی طلا روز چهارشنبه با احتیاط معامله شد؛ احتیاطی که از یکسو به انتظار برای تصمیم فدرال رزرو و از سوی دیگر به تداوم نگرانیها درباره قیمت انرژی و تورم بازمیگردد. بالا ماندن قیمت نفت و افزایش دوباره بازده اوراق خزانهداری آمریکا، فشار بر دارایی بدون بازدهی مانند طلا را حفظ کرده و اجازه نداده است تقاضای امن ناشی از تنشهای خاورمیانه به رشد قیمت منجر شود.
به گزارش تجارت نیوز، طلای نقدی با کاهش ۰.۳ درصدی به ۴۲۸۱.۹۳ دلار در هر اونس هم رسید. قراردادهای آتی طلا نیز ۰.۳ درصد افت کرد و در سطح ۴۳۲۱.۲۶ دلار قرار گرفت.
در بازار سایر فلزات گرانبها، نقره با کاهش ۰.۲ درصدی به ۶۳.۵۷ دلار در هر اونس رسید و پلاتین نیز با افت ۰.۵ درصدی در سطح ۱۷۷۰.۳۳ دلار معامله شد. همزمان شاخص دلار آمریکا با افزایش جزئی ۰.۱ درصدی به ۹۹.۷۳ رسید.
نفت و اوراق علیه طلا
طلا طی دو جلسه معاملاتی متوالی کاهش یافته و از ابتدای سپتامبر تاکنون بیش از سه درصد از ارزش خود را از دست داده است. این در حالی است که قیمت فلز زرد در اواخر آگوست از مرز ۴۷۰۰ دلار در هر اونس عبور کرده بود. تغییر مداوم انتظارات معاملهگران درباره سیاست پولی آمریکا، یکی از مهمترین دلایل این عقبنشینی بوده است.
فشار تازه بر بازار طلا در شرایطی شکل گرفته که قیمت بالای نفت، نگرانیهای تورمی را تقویت کرده است. نفت پس از دو جلسه رشد متوالی، تا حدودی تثبیت شد؛ اما ابهام درباره مدت تعطیلی خط لوله شرق به غرب عربستان همچنان بازار انرژی را نگران نگه داشته است.
این خط لوله هفته گذشته هدف حمله قرار گرفت و فعالیت آن متوقف شد. اهمیت این مسیر از آن جهت است که روزانه میلیونها بشکه نفت را با دور زدن اختلالهای ایجادشده در تنگه هرمز منتقل میکرد. عربستان سعودی هنوز اعلام نکرده است که تعطیلی خط لوله چه مدتی ادامه خواهد داشت یا با چه سرعتی میتواند برای جبران جریان ازدسترفته، ارسال نفت از طریق تنگه هرمز را افزایش دهد.
آرامکو نیز تحویل برخی محمولههای نفتی به مشتریان اروپایی را به تعویق انداخته و همین اتفاق نگرانیها درباره میزان عرضه موجود در بازار را تشدید کرده است. بالا ماندن قیمت انرژی میتواند تورم را در سطوح مرتفع نگه دارد و فدرال رزرو را به ادامه سیاست پولی انقباضی وادار کند.
بازده اوراق به بالاترین سطح از ۲۰۰۷ رسید
ریسکهای مربوط به بازار انرژی به بازار اوراق بدهی نیز سرایت کرده است. بازده اوراق خزانهداری ۱۰ ساله آمریکا روز سهشنبه با افزایش پنج واحد پایهای، برای مدتی به ۵.۰۴ درصد رسید؛ سطحی که از سال ۲۰۰۷ تاکنون مشاهده نشده بود.
افزایش بازده اوراق تنها به نگرانیهای تورمی محدود نمیشود. رونق سرمایهگذاریهای کلان و افزایش نیاز دولت و شرکتها به منابع مالی، بخشی از فروش گسترده اوراق در بازارهای جهانی را رقم زده است. همزمان، جهش قیمت انرژی فشارهای تورمی را افزایش داده و تقاضای سرمایهگذاران برای دریافت بازده بالاتر از اوراق را تقویت کرده است.
این شرایط برای طلا مناسب نیست؛ زیرا فلز زرد سود دورهای پرداخت نمیکند. هرچه بازده اوراق افزایش یابد، هزینه فرصت نگهداری طلا نیز بالاتر میرود و سرمایهگذاران انگیزه بیشتری برای انتقال بخشی از منابع خود به داراییهای دارای بازده پیدا میکنند.
تقویت شاخص دلار نیز فشار دیگری بر بازار طلا وارد کرده است. از آنجا که قیمت جهانی طلا بر مبنای دلار تعیین میشود، رشد ارزش پول آمریکا هزینه خرید فلز زرد را برای دارندگان سایر ارزها افزایش میدهد و میتواند تقاضای آنها را محدود کند.
بازار منتظر پیام بعد از تصمیم است
انتظار غالب در بازار این است که فدرال رزرو در پایان نشست سیاستگذاری خود نرخ بهره را ۲۵ واحد پایه افزایش دهد. ترکیب تورم بالاتر از هدف، افزایش قیمت انرژی و صعود بازده اوراق باعث شده است معاملهگران احتمال افزایش نرخ بهره را بسیار بالا ارزیابی کنند.
با این حال، بخش مهم واکنش بازار طلا احتمالا به خود افزایش نرخ بهره محدود نخواهد شد. سرمایهگذاران به بیانیه فدرال رزرو، برآوردهای اقتصادی تازه، نمودار نقطهای نرخ بهره و سخنان کوین وارش، رئیس این نهاد، توجه خواهند کرد تا مشخص شود سیاستگذاران افزایش نرخ بهره را اقدامی مقطعی میدانند یا آغاز مرحله تازهای از انقباض پولی.
اگر فدرال رزرو درباره ادامه افزایش نرخها موضع سختگیرانهای اتخاذ کند، بازده اوراق و دلار میتوانند برای مدت بیشتری در سطوح بالا باقی بمانند؛ شرایطی که فشار بر طلا را حفظ خواهد کرد. در مقابل، اگر بانک مرکزی آمریکا بر موقتی بودن افزایش نرخ بهره تاکید کند، بخشی از فشارهای پیشخورشده در بازار ممکن است کاهش یابد.
در حال حاضر، طلا میان تقاضای امن ناشی از تنشهای ژئوپلیتیکی و فشار حاصل از نرخ بهره، بازده اوراق و دلار گرفتار شده است. جنگ و اختلال عرضه نفت در شرایط عادی میتوانست سرمایهها را به سمت فلز زرد بکشاند، اما این بار پیامد تورمی بحران انرژی و احتمال واکنش سختگیرانه فدرال رزرو، اثر تقاضای امن را تا حد زیادی خنثی کرده است.